
KUALA LUMPUR — Landskap perkhidmatan kewangan digital di Malaysia menyaksikan satu lagi lembaran baharu apabila kumpulan kewangan digital serantau, Skyro, secara rasminya melancarkan produk kredit pertamanya di pasaran tempatan. Susulan kelulusan kawal selia yang diperoleh daripada Kementerian Perumahan dan Kerajaan Tempatan (KPKT) pada September lalu, pelancaran ini menawarkan kaedah moden kepada rakyat Malaysia yang layak untuk mengakses pembiayaan jangka pendek bagi menampung keperluan harian, termasuk perbelanjaan luar jangka, kos pembaikan rumah, mahupun pembelian barangan penting.
Proses Permohonan Pantas Menerusi Aplikasi Mudah Alih Skyro
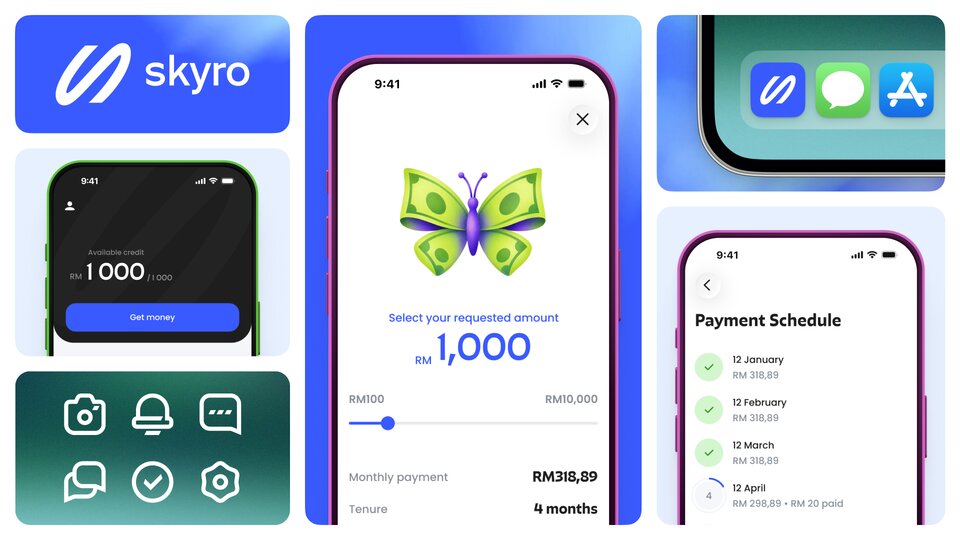
Menerusi aplikasi mudah alih Skyro, proses permohonan dilaksanakan secara digital sepenuhnya tanpa memerlukan kunjungan ke cawangan fizikal. Pengguna yang layak memohon pembiayaan bermula sehingga RM1,000 untuk pinjaman pertama dengan tempoh bayaran balik fleksibel selama empat bulan, manakala had pinjaman dijangka meningkat secara berperingkat sehingga RM10,000 selaras dengan rekod kredit pelanggan. Mengulas mengenai inisiatif ini, Pengasas Bersama dan Ketua Pegawai Eksekutif Bersama Skyro, Arsen Liametov, menekankan bahawa matlamat syarikat bukan sekadar menyediakan kemudahan kredit, malah memupuk kefahaman mendalam mengenai tanggungjawab kewangan dalam kalangan pengguna.
Ketelusan Terma Kewangan dan Teras Literasi Kredit Pengguna
Komitmen terhadap ketelusan menjadi teras utama operasi Skyro, di mana setiap pemohon dapat menyemak terma pembiayaan secara jelas termasuk kadar faedah tetap 1.5% sebulan, jumlah ansuran, dan fi yang dikenakan sebelum persetujuan dimeterai. Selain itu, pelanggan diwajibkan menamatkan tontonan video pendidikan kredit sebagai langkah literasi kewangan sebelum menandatangani perjanjian secara elektronik. Dengan perancangan strategik untuk memperkenalkan kemudahan had kredit tetap menjelang akhir tahun 2026, Skyro komited untuk terus memperluas penawaran ekosistem kewangan yang inklusif, selamat, dan berdaya saing di Malaysia.

Leave a Reply